Was wirklich funktioniert. Und was nicht.
85 Strategien aus YouTube-Videos und Premium-Indikatoren, jede mit 100 Trades getestet, wie immer ehrlich und transparent. Dazu meine eigenen Konten mit echtem Geld.
Partner-Aktionen mit Enddatum:InvestingPro bis 28.01.2027Alle Angebote →
85 Strategien aus YouTube-Videos und Premium-Indikatoren, jede mit 100 Trades getestet, wie immer ehrlich und transparent. Dazu meine eigenen Konten mit echtem Geld.
Platz 1–3: alles Premium-Indikatoren · warum?
1Finden
Welche Strategie zu dir passt, hängt vor allem davon ab, wie oft du auf den Chart schauen kannst. Je 100 Trades, Stand 25.10.2026. Ein Klick auf eine Zeile zeigt den Test und wie du ihn nachtestest.
Daytrading, du sitzt dabei vor dem Chart · 54 Strategien getestet
| Platz | Strategie | Profit nach 100 TradesErgebnis der 100 Trades in Prozent bei 2 % Risiko je Trade, brutto ohne Gebühren und Steuern.über 100 % exzellent · bis 100 % gut · bis 25 % durchschnittlich · bis 5 % schlecht | Win RateAnteil der Gewinner an allen Trades. Breakeven-Trades zählen nicht mit. | Max. DDMaximaler Drawdown: größter Rückgang des Kontos vom bisherigen Höchststand während des Tests.bis 8 % exzellent · bis 14 % gut · bis 20 % durchschnittlich · über 20 % schlecht | ProfitfaktorSumme der Gewinne geteilt durch die Summe der Verluste. Über 1 verdient die Strategie Geld.über 2,25 exzellent · bis 2,25 gut · bis 1,75 durchschnittlich · bis 1,25 schlecht | AARProfit aufs Jahr hochgerechnet, bezogen auf die Testdauer. Bei kurzen Tests stark überzeichnet.über 100 % exzellent · bis 100 % gut · bis 25 % durchschnittlich · bis 5 % schlecht |
|---|---|---|---|---|---|---|
| 1 | Flux Charts Price Action Toolkit15 min · R:R 1:3 · 756 TageWR 46 % · DD 15 % · PF 2,6 | +192% | 46% | 15% | 2,6 | 93% |
Der Test 100 Trades auf 15 min, R:R 1:3, über 756 Tage. Profit +192 %, Win Rate 46 %, Drawdown 15 %, Profitfaktor 2,6. Test im Video ansehen →Selbst nachtesten Mein Ergebnis ersetzt nicht deinen Test auf deinem Markt und in deiner Zeit. Mit dem Backtesting Template (14,90 €) →Die Indikatoren dieser Strategie gibt es nur auf TradingView: dort im Bar Replay testen, im Template auswerten. Der Indikator Price Action Toolkit von Flux Charts. Teil der Flux Charts Premium Suite. Erkennt Price-Action-Konzepte wie ICT und Smart Money automatisch: für alle, die so traden, aber nicht alles von Hand einzeichnen wollen oder bei den kostenlosen Varianten an Grenzen stoßen. Code TSA15: 15 % auf Monats- und Jahresabo Zu Flux Charts (*)Bezahlt wurde keines der Videos. Teste ihn auf deinem Markt, wenn möglich in einer Testphase, bevor du ein Abo abschließt. | ||||||
| 2 | ChartPrime-Indikator15 min · R:R 1:3 · 540 TageWR 45 % · DD 14 % · PF 2,5 | +191% | 45% | 14% | 2,5 | 129% |
Der Test 100 Trades auf 15 min, R:R 1:3, über 540 Tage. Profit +191 %, Win Rate 45 %, Drawdown 14 %, Profitfaktor 2,5. Test im Video ansehen →Selbst nachtesten Mein Ergebnis ersetzt nicht deinen Test auf deinem Markt und in deiner Zeit. Mit dem Backtesting Template (14,90 €) →Die Indikatoren dieser Strategie gibt es nur auf TradingView: dort im Bar Replay testen, im Template auswerten. Der Indikator Prime Oscillator Pro+ von ChartPrime. Der Momentum-Oszillator aus dem ChartPrime-Paket: überkaufte und überverkaufte Zonen, Trendfilter und Divergenzen in einem Werkzeug. Out of the box war das Ergebnis unauffällig, erst mit Divergenzen als zusätzlicher Bestätigung kam es nach oben. Getestet in 400 Trades auf Nasdaq, Bitcoin und EUR/USD. Code TSA30: 30 % Zu ChartPrime (*)Bezahlt wurde keines der Videos. Teste ihn auf deinem Markt, wenn möglich in einer Testphase, bevor du ein Abo abschließt. | ||||||
mehrmals am Tag ein kurzer Blick · 27 Strategien getestet
| Platz | Strategie | Profit nach 100 TradesErgebnis der 100 Trades in Prozent bei 2 % Risiko je Trade, brutto ohne Gebühren und Steuern.über 100 % exzellent · bis 100 % gut · bis 25 % durchschnittlich · bis 5 % schlecht | Win RateAnteil der Gewinner an allen Trades. Breakeven-Trades zählen nicht mit. | Max. DDMaximaler Drawdown: größter Rückgang des Kontos vom bisherigen Höchststand während des Tests.bis 8 % exzellent · bis 14 % gut · bis 20 % durchschnittlich · über 20 % schlecht | ProfitfaktorSumme der Gewinne geteilt durch die Summe der Verluste. Über 1 verdient die Strategie Geld.über 2,25 exzellent · bis 2,25 gut · bis 1,75 durchschnittlich · bis 1,25 schlecht | AARProfit aufs Jahr hochgerechnet, bezogen auf die Testdauer. Bei kurzen Tests stark überzeichnet.über 100 % exzellent · bis 100 % gut · bis 25 % durchschnittlich · bis 5 % schlecht |
|---|---|---|---|---|---|---|
| 5 | ChatGPT-Strategie (optimiert)1 h · R:R 1:3 · 733 TageWR 43 % · DD 24 % · PF 2,3 | +144% | 43% | 24% | 2,3 | 72% |
Der Test 100 Trades auf 1 h, R:R 1:3, über 733 Tage. Profit +144 %, Win Rate 43 %, Drawdown 24 %, Profitfaktor 2,3. Test im Video ansehen →Selbst nachtesten Mein Ergebnis ersetzt nicht deinen Test auf deinem Markt und in deiner Zeit. Mit dem Backtesting Template (14,90 €) →Realistisch mit Forex Tester → | ||||||
| 8 | Kaspareit Trendfolge (Aktien)2 h · R:R 1:2 · 3.949 TageWR 56 % · DD 12 % · PF 2,5 | +138% | 56% | 12% | 2,5 | 13% |
Der Test 100 Trades auf 2 h, R:R 1:2, über 3.949 Tage. Profit +138 %, Win Rate 56 %, Drawdown 12 %, Profitfaktor 2,5. Test im Video ansehen →Selbst nachtesten Mein Ergebnis ersetzt nicht deinen Test auf deinem Markt und in deiner Zeit. Mit dem Backtesting Template (14,90 €) →Realistisch mit Forex Tester → | ||||||
ein Blick am Tag, passt neben den Job · 4 Strategien getestet
| Platz | Strategie | Profit nach 100 TradesErgebnis der 100 Trades in Prozent bei 2 % Risiko je Trade, brutto ohne Gebühren und Steuern.über 100 % exzellent · bis 100 % gut · bis 25 % durchschnittlich · bis 5 % schlecht | Win RateAnteil der Gewinner an allen Trades. Breakeven-Trades zählen nicht mit. | Max. DDMaximaler Drawdown: größter Rückgang des Kontos vom bisherigen Höchststand während des Tests.bis 8 % exzellent · bis 14 % gut · bis 20 % durchschnittlich · über 20 % schlecht | ProfitfaktorSumme der Gewinne geteilt durch die Summe der Verluste. Über 1 verdient die Strategie Geld.über 2,25 exzellent · bis 2,25 gut · bis 1,75 durchschnittlich · bis 1,25 schlecht | AARProfit aufs Jahr hochgerechnet, bezogen auf die Testdauer. Bei kurzen Tests stark überzeichnet.über 100 % exzellent · bis 100 % gut · bis 25 % durchschnittlich · bis 5 % schlecht |
|---|---|---|---|---|---|---|
| 6 | „Holy Grail“-Strategie (verbessert)Daily · R:R 1:3 · 12.784 TageWR 43 % · DD 10 % · PF 2,3 | +144% | 43% | 10% | 2,3 | 4% |
Der Test 100 Trades auf Daily, R:R 1:3, über 12.784 Tage. Profit +144 %, Win Rate 43 %, Drawdown 10 %, Profitfaktor 2,3. Test im Video ansehen →Selbst nachtesten Mein Ergebnis ersetzt nicht deinen Test auf deinem Markt und in deiner Zeit. Mit dem Backtesting Template (14,90 €) →Realistisch mit Forex Tester → | ||||||
| 9 | Swing Trading mit TrendlinienDaily · R:R 1:2 · 2.737 TageWR 56 % · DD 14 % · PF 2,5 | +136% | 56% | 14% | 2,5 | 18% |
Der Test 100 Trades auf Daily, R:R 1:2, über 2.737 Tage. Profit +136 %, Win Rate 56 %, Drawdown 14 %, Profitfaktor 2,5. Test im Video ansehen →Selbst nachtesten Mein Ergebnis ersetzt nicht deinen Test auf deinem Markt und in deiner Zeit. Mit dem Backtesting Template (14,90 €) →Realistisch mit Forex Tester → | ||||||
+50 % Profit nach 100 Trades, Win Rate 45 %. Zum Ranking →
Im Video: „Von 10.000$ auf 1,1 Mio.: Larry Williams' Strategie nach 100 Trades“
Playlist „Alle 100-Trade Tests“ auf YouTube → Beim Abspielen werden Daten an YouTube übertragen.
2Testen
Schema, kein echter Trade
Ich teste manuell, Trade für Trade im Chart. So sehe ich, was ein automatischer Test übersieht: unklare Regeln, Signale, die man live nie bekommen hätte.
Für jeden Trade stehen Einstieg, Stop Loss und Ziel fest, hier mit einem Chance-Risiko-Verhältnis von 1:3.
Das wiederhole ich, bis 100 Trades zusammen sind. Breakeven-Trades zählen nicht mit.
Daraus entstehen Profit, Win Rate, Drawdown und Profitfaktor, auf derselben Basis wie alle 85 Strategien im Ranking.
Mein Backtest ersetzt nicht deinen. Mit dem Backtesting Template (TradingView reicht) oder Forex Tester Online prüfst du eine Strategie auf deinem Markt.
3Umsetzen
Ein Backtest zeigt, was eine Strategie kann. Live zeigt sich, was davon übrig bleibt. Alle Konten sind öffentlich, die Zahlen kommen täglich direkt daraus.
Early Bird
−36 R
Die Strategie, die ich selbst trade: Daily-Chart, Echtgeld bei Pepperstone. 114 Trades, Win Rate 21 %.
15 Breakeven-Trades zählen nicht zur Win Rate · Stand 31.10.2026
Alle Trades im Journal →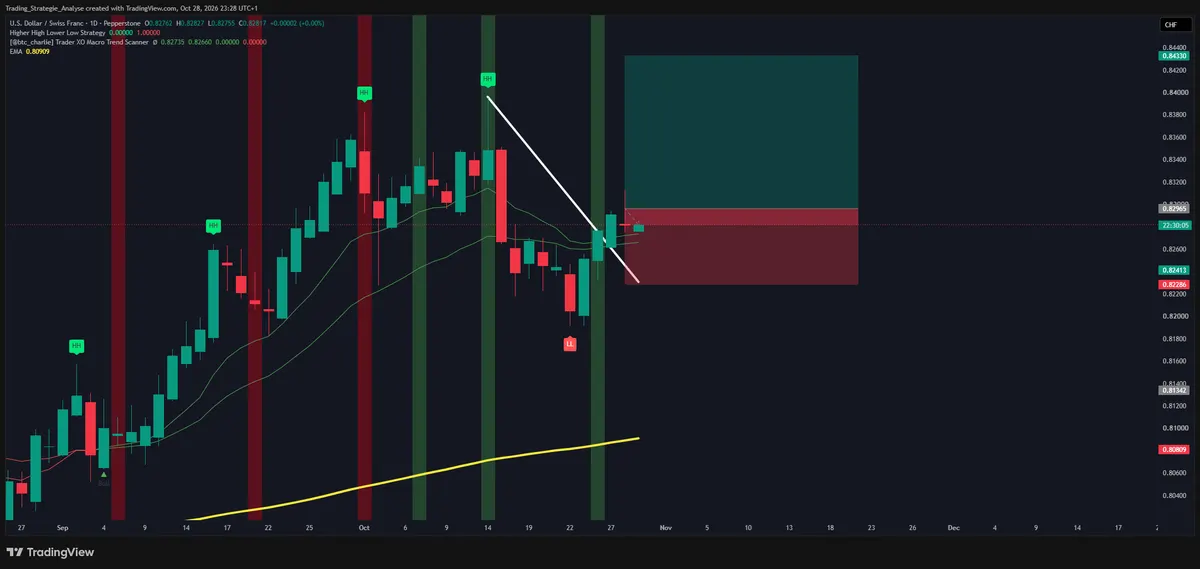
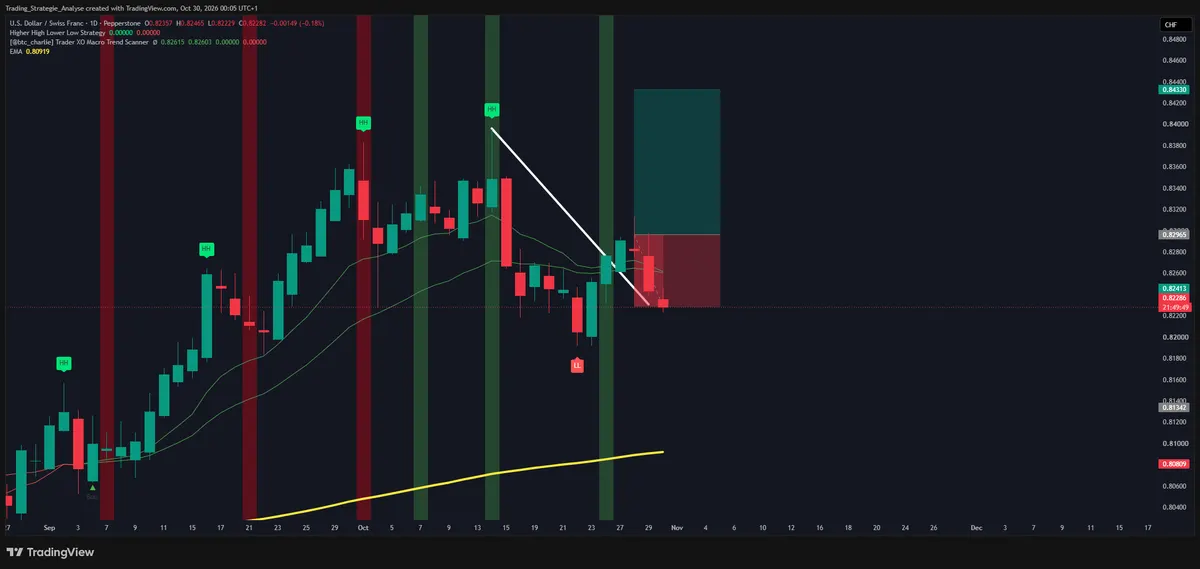
Early Bird · aus dem Journal
So sieht ein Eintrag aus: der Chart vor dem Einstieg, der Chart danach und was ich mir dabei notiert habe. Alle 119 Trades der Challenge stehen so im Journal.
Zum Journal →Investieren
Die ProPicks KI von Investing.com stellt Aktienportfolios zusammen. Ich baue sie mit echtem Geld nach und vergleiche sie fair mit dem Markt.
Zu ProPicks KI →Die wenigsten scheitern an der Strategie, sondern daran, dass sie nach 15 Trades wechseln. Das Trading Playbook führt in 7 Schritten zum ersten Live-Trade.
Zum Trading Playbook(*) Affiliate-Link – keine Zusatzkosten für dich, du unterstützt den Kanal.
Pepperstone: CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 76,1 % der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.
FAQ
Für einen Beweis: ja. 100 Trades sind ein Filter, kein Gütesiegel. Bei 100 Trades liegt die statistische Unsicherheit der Win Rate grob bei ±10 Prozentpunkten. Eine Strategie mit 45 % Win Rate im Backtest kann in Wahrheit also genauso gut bei 35 % oder 55 % liegen.
Warum trotzdem 100? Ich teste manuell, Trade für Trade im Chart. So sehe ich, was ein automatischer Test übersieht: unklare Regeln, Signale, die man live nie bekommen hätte, Stop Losses, die preistechnisch keinen Sinn ergeben. 500 Trades pro Strategie hieße: ein Bruchteil der Strategien im Ranking.
Was 100 Trades gut können: aussortieren. Eine Strategie, die schon nach 100 Trades im Minus liegt, muss niemand weiter testen. Wenn dich eine Strategie interessiert, nimm das Ranking als Vorauswahl und teste sie selbst weiter, auf deinem Symbol, in einer anderen Marktphase, gern mit 200 oder 500 Trades. Genau dafür gibt es das Backtesting Template.
Gute Frage, denn mit KI ist ein Skript für eine Strategie heute schnell geschrieben. Am Know-how liegt es also nicht. Aber ein Skript kann nur testen, was sich berechnen lässt. Der Einstieg ist fast immer klar und fest, der Stop Loss und alles, was man von Hand einzeichnet, oft nicht.
Der wichtigste Grund: Ob eine Strategie trägt, steht und fällt mit dem Stop Loss. Ob er knapp unter den Docht gehört oder unter die nächste Strukturzone, entscheide ich im Chart, nach Preisstruktur und Kontext. Ein Bot braucht feste Regeln. Die sind entweder zu starr oder so flexibel, dass sich die Strategie an die Vergangenheit anpasst: Im getesteten Zeitraum funktioniert sie perfekt, live versagt sie.
Dazu kommt alles, was nicht berechnet, sondern von Hand eingezeichnet wird: Trendlinien, Support und Resistance, Order Blocks. Ein Skript braucht dafür eine Formel, etwa „Hoch der letzten 20 Kerzen“, und testet damit eine Annäherung, nicht das, was ein Trader im Chart einzeichnet. Eine KI baut diese Formel schnell, und das Ergebnis sieht trotzdem sauber aus. Ob sie stimmt, sieht man erst Kerze für Kerze im Chart.
Deshalb ist die Reihenfolge wichtig: erst von Hand, dann mit Werkzeugen. Wer eine Strategie im Chart verstanden hat und ihre Regeln wirklich fest sind, zum Beispiel mit festem Stop Loss, kann sie danach automatisch gegenprüfen und variieren. Andersherum misst man die Formel, nicht die Strategie.
Der Preis dafür ist die Stichprobe. Von Hand schaffe ich 100 Trades je Strategie, ein Skript schafft Tausende. Warum 100 trotzdem reichen, um auszusortieren, steht in der Frage davor. Und wenn du eine Strategie automatisierst und auf ein anderes Ergebnis kommst als ich: Meist liegt es genau am Stop Loss.
Das ist völlig normal und passiert mir selbst beim Nachtesten fremder Strategien. Ursachen gibt es viele: andere Stop-Loss-Platzierung, andere Broker-Daten, Spreads, Testzeiträume, Timeframes, Handelspaare oder schlicht eine andere Auslegung der Regeln.
Meine Einschätzung: In mindestens 80 % der Fälle liegt es an der preistechnisch korrekten Platzierung des Stop Losses. Wie ich ihn setze, zeige ich im Video. Ein 1:1 identisches Ergebnis wirst du nie bekommen. Wenn du sauber und konsequent testest, pendelt sich aber ein realistischer Erwartungswert ein. Genau darum geht es beim Backtesting.
Nein, alle Werte im Ranking sind Bruttoprofite, also ohne Gebühren und Steuern. Wie stark Gebühren ein Ergebnis drücken, hängt weniger am Broker als an deinem Stop Loss: Bei festem Risiko je Trade (im Ranking 2 %) wird die Position umso größer, je enger der Stop ist, und mit ihr Spread und Kommission. Eine Pauschale passt deshalb nicht.
Rechne in R: Kosten je Trade in R = Kosten für Ein- und Ausstieg (Spread + Kommission) ÷ Stop Loss, beides in derselben Einheit: Pips, Punkte oder Prozent vom Kurs. Ein Rechenbeispiel mit 0,8 Pips Kosten: Bei 5 Pips Stop sind das 0,16 R je Trade, auf 100 Trades 16 R, bei 2 % Risiko rund 32 Prozentpunkte weniger Profit. Bei 50 Pips Stop sind es 0,016 R je Trade, auf 100 Trades rund 3 Prozentpunkte.
Als Faustregel: Unter 0,1 R je Trade ist tragbar. Bei 0,5 R fällt ein Profitfaktor von 2 schon fast auf 1 (Win Rate 45 %). Breakeven-Trades zählen im Ranking nicht, kosten aber trotzdem. Slippage und Swap kommen noch dazu. Rechne es für deine Strategie im Gebühren-Rechner nach. Steuern hängen von deinem Land und deiner persönlichen Situation ab.
Die beste Strategie ist die, die zu dir passt: zu deinem Alltag, deiner Psychologie und deinem Risikoprofil. „Beste“ kann vieles heißen: die beste für Berufstätige mit wenig Zeit, die mit dem kleinsten Drawdown, die einfachste für den Einstieg.
Eine mittelmäßige Strategie, die du lange konsequent durchziehst, schlägt jede „Top-Strategie“, die du nach zwei schlechten Wochen wieder verwirfst. Schau ins Leaderboard, filtere nach deiner Zeiteinheit und such dir die heraus, bei der du dir vorstellen kannst, sie wirklich durchzuziehen.
Aktuell die Early Bird Strategie, live mit echtem Geld in meiner Trading Challenge (Start im Video).
Wichtig dabei: Ich trade die Signale nicht blind 1:1. Den Unterschied macht das Verständnis dahinter: Chart Patterns, Kerzenformationen, Support und Resistance, Marktstruktur, Fibonacci. Ich prüfe den Einstieg über mehrere Timeframes, setze den Stop Loss sorgfältig und verfeinere die Ziele über Fibonacci oder Support und Resistance. Ich trade diskretionär und steige auch mal nicht ein, obwohl alle Signale passen. Welcher Ansatz für dich funktioniert, musst du selbst herausfinden.
Sehr gerne! Alle Vorschläge kommen auf eine Liste, die inzwischen über 200 Einträge hat. Wann ich deinen Vorschlag umsetze, kann ich nicht versprechen: Vorbereitung, Backtest mit 100 Trades, Optimierung mit weiteren 100 Trades, Auswertung und Video brauchen Zeit. Aktuell schaffe ich alle zwei Wochen ein neues Video. Am hilfreichsten ist ein direkter Link zur Strategie oder ein Screenshot mit den genauen Regeln, gern per Mail an max@analyse.trading.
Die häufigsten Fragen nach 100 Videos: im FAQ-Video →
Frage stellen